リフォームは円安の今こそお金がない時のリフォームローン活用術と資金計画の立て方
2026/11/19
今、リフォームを考える中で「資材費の高騰や円安の影響で施工費がさらに上がるのでは?」と心配になる場面はありませんか?経済環境が不安定なこの時期、自己資金を減らさずに必要なリフォームを実施するにはどんな資金計画やリフォームローン活用術が有効なのか悩みやすいものです。本記事では、円安の今こそ検討したいリフォームローンの選び方や金利、返済プランの立て方など、住宅の資産価値を守るための実践的なノウハウを詳しく解説します。将来の家計や予備費をしっかり確保しながら、無理なく大切な住まいを守るためのヒントが得られます。

合同会社サワディーハウス
水回り設備の一新に外壁塗装など、埼玉で内装および外装のリフォームを行っており、各種ご相談を受け付けています。お客様の思いを汲み取りながら、質にこだわった仕上がりをご提供いたします。
〒349-0205
埼玉県白岡市西7-9-17
0480-31-9051
目次
円安時代に考えるリフォーム費用対策
リフォーム費用の今後を見据えた節約術
リフォーム費用は円安や資材価格の高騰により、今後もしばらく上昇傾向が続くと予想されています。そのため、限られた予算内でリフォームを成功させるためには、計画段階から節約術を意識することが重要です。例えば、必要な工事と優先度の高い項目を明確にし、不要な追加工事を避けることで、コストの無駄を抑えることができます。
また、複数の業者から見積もりを取り比較することも有効です。見積もり内容を細かく確認し、工事内容や材料のグレードによる価格差を把握しておくことで、交渉材料にもなります。さらに、自治体のリフォーム補助金制度や減税制度を活用することで、実質的な負担軽減につなげることができます。
節約を意識しすぎて必要な工事を省いてしまうと、後々の追加出費やトラブルの原因にもなります。将来のライフスタイルや家族構成の変化も見据え、バランスの取れた資金計画を立てることが安心のポイントです。

円安下でリフォーム時期を見極めるコツ
円安が進行すると、輸入資材や設備機器の価格が上昇しやすくなります。したがって、リフォームのタイミングを見極める際は、資材の価格動向や今後の為替予測を意識することが大切です。特に円安時は、今後さらに資材費が値上がりするリスクがあるため、必要なリフォームは早めに検討するのが得策です。
ただし、焦って決断するのではなく、工事内容ごとに「急ぐべき部分」と「待てる部分」を整理しましょう。例えば、水回りや屋根・外壁など劣化が進んでいる箇所は早めの対応が必要ですが、デザイン変更など急を要しない工事は先延ばしも選択肢です。業者と相談し、最適なタイミングで着工することがコスト抑制につながります。
また、リフォームローンを活用する場合は、金利動向も重要な判断材料です。今後の返済計画と合わせて、無理のないスケジュールを立てることが失敗しないリフォームのコツです。
リフォーム費用の高騰対策と現状分析
リフォーム費用が高騰している大きな要因は、円安や世界情勢による資材価格の上昇です。近年は木材や金属などの建築資材の仕入れ価格が上がり、工事費用全体に影響しています。こうした現状を正しく理解することが、無駄な出費を抑える第一歩となります。
費用高騰の対策としては、まずリフォームの目的や優先順位を明確にし、必要最小限の工事に絞ることが挙げられます。さらに、国や自治体の補助金・減税制度の活用も有効です。例えば、バリアフリー化や省エネリフォームには各種助成制度が用意されていますので、積極的に調べてみましょう。
また、ローンを組む際は金利や返済期間をしっかり比較検討し、将来の負担を最小限に抑えることが重要です。専門家に相談しながら、現状分析と対策を並行して進めることが、安心してリフォームを実現するポイントです。
資材価格上昇に強いリフォーム戦略とは
資材価格の上昇に強いリフォーム戦略を立てるには、まずコストパフォーマンスに優れた工法や材料の選定が鍵となります。たとえば、国産材や流通量が安定している建材を選ぶことで、価格変動リスクを抑えることができます。また、工事内容を最小限に抑えて必要な部分のみをリフォームする「部分リフォーム」も有効な方法です。
さらに、長期的な視点でメンテナンス性や耐久性に優れた素材を選ぶことも重要です。初期費用は高くても、将来的な修繕費や交換コストが抑えられるため、トータルでのコスト削減につながります。複数の専門業者から提案を受け、最適なプランを比較検討することもおすすめです。
資材価格高騰時は、工期や納期にも影響が出やすい点に注意が必要です。事前にスケジュール調整や資材の確保状況を確認し、トラブルを回避しましょう。無理のない計画と柔軟な対応が、資材高騰時のリフォーム成功のポイントです。
無理なく始めるリフォーム費用管理術
リフォームを無理なく進めるためには、まず全体の予算を明確にし、自己資金とリフォームローンのバランスを考えることが大切です。ローンを利用する場合は、返済額が月々の家計に無理なく収まるよう計画しましょう。金利や返済期間、手数料なども事前に比較しておくと安心です。
費用管理の具体的な方法としては、工事内容ごとに細かく見積もりを取り、予備費を必ず確保しておくことが挙げられます。予想外の追加費用が発生するケースも多いため、余裕を持った資金計画が必要です。また、リフォーム後の減税や補助金制度を利用すれば、実質的な負担を軽減することも可能です。
リフォーム資金の不安は一人で抱え込まず、金融機関やリフォーム会社、専門家に相談することで解消しやすくなります。家計と将来の生活設計を守るためにも、計画的な費用管理を心掛けましょう。
ローン活用で無理なく実現する住まいの改修
リフォームローン利用のメリットと注意点
リフォームローンを利用することには、自己資金を温存しながら必要な工事を早期に実現できるという大きなメリットがあります。特に円安や資材高騰の影響で工事費が上昇している今、現金一括払いが難しい場合でも、ローンを活用すれば住まいの価値維持や生活環境の改善を諦めずに済みます。
一方で注意したいのは、返済負担や金利上昇リスク、審査基準の厳格化です。例えば、借入額が大きくなると月々の返済額も増え、家計への負担が重くなりがちです。返済期間が長いほど総返済額も増加しますので、無理のない範囲での計画が重要となります。
実際にローン利用者からは「急な修繕にも対応できて助かった」との声がある一方、「返済計画を甘く見ていたため後で負担が大きくなった」という失敗談もあります。資金計画の段階で将来の収入や支出も見越し、慎重に検討することが成功のカギです。
無担保型リフォームローンの活用事例
無担保型リフォームローンは、担保や保証人が不要で比較的手軽に利用できる点が特徴です。主に数百万円規模のリフォームや水回り・内装の部分改修など、比較的少額の工事で多く活用されています。
例えば、500万円程度のローンを利用して浴室やキッチンを最新設備に交換したケースや、外壁塗装と断熱工事を同時に実施した事例があります。こうした事例では、家計への影響を抑えつつ住環境の改善ができたという評価が多く、利用者から「資産価値が向上した」といった声も寄せられています。
ただし、無担保型ローンは金利がやや高めに設定される傾向があるため、返済額や期間をしっかりシミュレーションし、負担が大きくなりすぎないよう注意が必要です。特に資金に余裕がない場合は、無理のない返済計画を立てることが失敗回避のポイントとなります。
返済計画を立てるリフォームローン選び
リフォームローンを選ぶ際は、金利タイプ(固定・変動)、返済期間、月々の返済額、手数料などを総合的に比較検討することが大切です。特に円安による物価上昇が続く現在、将来的な家計変動も見据えた返済計画が不可欠です。
返済計画を立てる際には、自己資金の割合や将来の収入・支出の見通し、予備費の確保もポイントとなります。例えば、返済期間を短く設定すれば総返済額を抑えられますが、月々の負担が増えるため、無理のないバランスを取ることが重要です。金融機関のシミュレーションツールを活用し、複数のパターンで試算してみましょう。
実際に「返済期間を長めに設定したことで、家計の余裕が生まれた」という利用者の声もあります。一方で、金利上昇リスクや途中繰上返済の手数料など、見落としやすい注意点もあるため、事前の情報収集と慎重な選択が求められます。
手元資金を守るリフォームローン戦略
「お金がないけれどもリフォームしたい」という場合、手元資金を減らさずに必要な工事を実現するためのローン活用が有効です。急な修繕や資材高騰に備えて予備費を確保しつつ、ローンで資金を補うことで、生活防衛と資産価値維持の両立が可能となります。
具体的には、自己資金は最低限に抑え、ローン利用額を明確に設定することがポイントです。また、補助金や助成金の併用も積極的に検討しましょう。これにより、自己負担を軽減でき、将来的な家計への影響も小さく抑えられます。
「資金計画をしっかり立てたことで、子どもの教育費や老後資金も守れた」という利用者の声もあり、リフォームローンは家計全体のバランスを考えた戦略的な選択肢です。リスク回避のためには、金利や返済額の変動にも柔軟に対応できるよう準備しておくことが大切です。
リフォームローン審査で重視される条件
リフォームローンの審査では、申込者の年収や勤続年数、現在の借入状況、返済負担率などが重視されます。特に、安定した収入と過去のローン返済実績は重要な審査ポイントとなります。
また、借入希望額や返済期間が長期になる場合、金融機関はより厳格に審査を行う傾向があります。例えば、他のローンやクレジットカードの利用状況もチェックされ、過剰な借入がある場合は審査に通りにくくなります。
審査をスムーズに進めるためには、必要書類を事前に準備し、正確な情報を提出することが大切です。「必要書類を揃えておいたことで審査が早く進んだ」という体験談もあり、計画的な準備が審査通過の鍵となります。なお、審査基準は金融機関ごとに異なるため、複数社で比較するのも有効です。
手元資金を守るリフォーム資金計画の要点
リフォーム資金計画で生活防衛資金を確保
リフォームを考える際、まず優先すべきは生活防衛資金の確保です。生活防衛資金とは、予期せぬ収入減や急な支出が発生した場合にも、一定期間生活を維持できるだけの現金を手元に残しておくための資金です。円安や資材価格の高騰が続く現状では、資金繰りへの不安がさらに高まっています。
リフォーム費用をすべて自己資金で賄おうとすると、生活防衛資金が枯渇し、万が一の時に困るリスクがあります。そのため、ローンの活用や補助金の利用を組み合わせ、現金を極力手元に残す資金計画が重要です。事例として、自己資金を無理に使い切った結果、家電の買い替えや医療費などの急な出費に対応できず、家計が逼迫したケースもあります。
このような失敗を防ぐには、リフォームに必要な金額を洗い出し、最低限必要な生活防衛資金(一般的には生活費の6か月分程度)を差し引いた上で、ローンや他の資金調達方法を検討しましょう。専門家に相談しながら、無理のない資金計画を立てることが安心につながります。
急な出費に備えるリフォーム費用の備え方
リフォームを進める際には、工事中や工事後に予想外の出費が発生することも少なくありません。例えば、工事中に追加工事が必要になったり、仮住まいや引越し費用が発生したりするケースがあります。こうした急な出費に備えるためには、リフォーム費用の見積もり段階から「予備費」を計上しておくことが大切です。
一般的には、リフォーム総費用の10%程度を予備費として見込むと安心です。例えば、500万円の工事なら50万円程度を予備費として確保しておくことで、突発的な費用にも柔軟に対応できます。実際に、予備費を用意せずにリフォームを進めた結果、追加費用が発生し、予定していた返済や生活費に影響を及ぼした例もあります。
予備費を確保することで、リフォーム後も家計の安定を維持しやすくなります。資金計画を立てる際は、工事会社や金融機関と相談し、追加費用のリスクやその対策についても確認しておくとよいでしょう。
自己資金を減らさないリフォーム資金術
円安や物価高の影響で資材費が上昇している今、自己資金をできるだけ減らさずにリフォームを実現するためには、リフォームローンの活用が効果的です。リフォームローンは、担保の有無や金利体系、返済期間などさまざまな種類があり、自分の資金状況やライフプランに合わせて選ぶことが重要です。
例えば、無担保型リフォームローンは手続きが簡単でスピーディーに資金調達ができますが、金利はやや高めです。一方、住宅ローンの借り換えや有担保型リフォームローンは低金利ですが、審査や手続きに時間がかかる傾向があります。どちらを選ぶかは、資金の緊急性や返済計画によって異なります。
実際に、自己資金を温存しながらリフォームを実施した方の中には、ローンの金利や手数料を事前に比較検討し、無理のない返済プランを立てたことで、リフォーム後も家計に余裕を持って生活できているケースが多く見られます。資金調達の選択肢を広げることが、安心のリフォームにつながります。
リフォーム資金計画の立て方と優先順位
リフォーム資金計画を成功させるためには、まずリフォームの目的や必要性を整理し、優先順位を明確にすることが大切です。たとえば「老朽化した水回りの修繕」「断熱改修による省エネ化」「バリアフリー化」など、目的ごとに必要な工事内容と費用をリストアップしましょう。
次に、自己資金とローン、補助金や助成金などの外部資金を組み合わせて、総予算を設定します。予算に合わせて工事範囲を調整することで、家計への負担を最小限に抑えることができます。実際には、優先度の高い工事から着手することで、将来的な追加費用の発生を防ぐことができます。
資金計画を立てる際には、複数のリフォーム会社から見積もりを取り比較することも重要です。予算オーバーになりそうな場合は、工事内容の見直しや時期の分散など、柔軟に対応することがリスク回避につながります。専門家のアドバイスを活用しながら、無理のない計画を立てましょう。
予備費を残すためのリフォーム費用設計
リフォームを計画する際は、予備費をしっかり残しておくことが将来の安心につながります。予備費とは、工事中や工事後に発生する予想外の費用や、家電の買い替え、メンテナンス費用などに備えるための資金です。これを考慮せずに資金計画を立てると、突発的な支出によって家計が圧迫されるリスクが高まります。
具体的には、リフォーム費用の見積もり時点で、必ず予備費を項目として計上し、現金や預金として確保しておきましょう。例えば、リフォーム総額の10%程度を目安に予備費を設定することが一般的です。実際に、予備費を設けていたことで、追加工事や設備の不具合にも慌てず対応できたという声も多く聞かれます。
予備費を残す習慣を持つことで、リフォーム後の生活も安心して送ることができます。工事会社や金融機関と相談しながら、現実的な費用設計を行うことが、長期的な家計防衛に役立ちます。
今リフォームを選ぶべき理由とローンの役割
リフォームを今選ぶ経済的な合理性とは
リフォームを検討する際、円安や資材費の高騰による影響が気になる方は多いでしょう。今リフォームを行うべきか悩む理由の一つは、将来的な物価上昇リスクです。経済の先行きが不透明な中で、待っていても資材や人件費がさらに上昇する可能性が高いと言われています。
実際、過去数年で建築資材の価格は上昇傾向が続いており、今後も円安が続けばリフォーム全体の費用負担は増えることが予想されます。こうした背景から、必要なリフォームを先送りせず、早めに着手することでコスト上昇リスクを回避できるという合理的な判断が成り立ちます。
また、古くなった設備や劣化した部分を放置すると、後から修繕費が膨らむケースも少なくありません。例えば水回りや外壁の劣化を放置した結果、追加工事が必要になり、当初よりも高額な費用が発生した事例もあります。資産価値を維持しつつ、無駄な出費を抑えるためにも、今の経済状況下でのリフォームは合理的な選択肢となります。
リフォームローンが資産価値を守る理由
リフォームローンを活用する最大のメリットは、自己資金を温存しながら住宅の資産価値を維持・向上できる点です。住宅は定期的なメンテナンスや設備更新を行うことで、長期的に資産価値を守ることが可能です。
特に、耐震補強や断熱改修、水回りの交換など、資産価値に直結するリフォームを適切なタイミングで実施することが重要です。ローンを利用すれば、急な修繕費用も分割払いで対応でき、家計への負担を分散できます。実際に、リフォームを行った方からは「ローンを利用したことで、老後資金や教育費など他の大きな出費にも備えられた」という声も聞かれます。
また、住宅ローン減税などの優遇制度が適用されるケースもあり、リフォームローンの活用によって税制上のメリットを受けられる場合もあります。資産価値を守りつつ、手元資金を確保するための現実的な手段として、リフォームローンは有効です。
リフォーム時期の決断を後押しする要素
リフォームのタイミングを決める際には、経済動向だけでなく住まいの現状や生活の変化も重要な判断材料となります。例えば、家族構成の変化や高齢化に伴うバリアフリー対応など、生活の質を高めるためのリフォームは早めに検討する価値があります。
さらに、設備の老朽化や不具合が進行している場合は、修理費や光熱費が無駄にかかることも。実際、「水漏れを放置していたら床や壁の補修まで必要になった」という事例もあり、早期対応の重要性が浮き彫りになります。
円安や物価上昇の影響を受ける前に、必要なリフォームを実施することで、将来的な負担増を防ぐことができます。専門家との相談や無料見積もりを活用し、適切な時期を見極めることが後悔しないリフォームにつながります。
ローン活用で将来の家計を守る方法
リフォームローンを上手に活用することで、家計に無理のない返済計画を立てながら、住まいの価値を維持できます。まず、月々の返済額は収入の20%以内が目安とされており、生活費や将来の予備費を圧迫しない範囲で設定しましょう。
具体的には、返済期間や金利の違いによる総返済額を試算し、複数の金融機関やローン商品を比較することが重要です。ボーナス返済や繰上返済に対応したローンを選ぶことで、家計の変化にも柔軟に対応できます。実際にローンを利用した方の中には、「予定外の出費にも余裕を持って対応できた」という声もあります。
また、リフォームローンの審査基準や必要書類、減税制度なども事前に確認しておくことで、手続きをスムーズに進めることができます。専門家に相談することで、より安心した資金計画を立てることができるでしょう。
リフォームの必要性とローン選択の関係
リフォームの必要性は、住まいの老朽化や家族構成の変化、将来のライフスタイル設計など、多様な要素によって決まります。それぞれのニーズに合わせて、最適なリフォーム内容と資金調達方法を選ぶことが大切です。
例えば、耐震補強や断熱改修など大規模な工事には多額の資金が必要ですが、ローンを活用すれば自己資金が少なくても実現可能です。一方で、トイレやキッチンなど部分的なリフォームであれば、短期間・少額で済むローン商品を選ぶと家計に優しい選択になります。
ローン選択時は、金利や返済期間、審査基準を比較し、自分の返済能力や将来設計に合ったものを選ぶことがポイントです。リフォームの目的や規模に応じたローン活用で、無理なく理想の住まいを実現しましょう。
お金がないときでも安心なリフォームの進め方
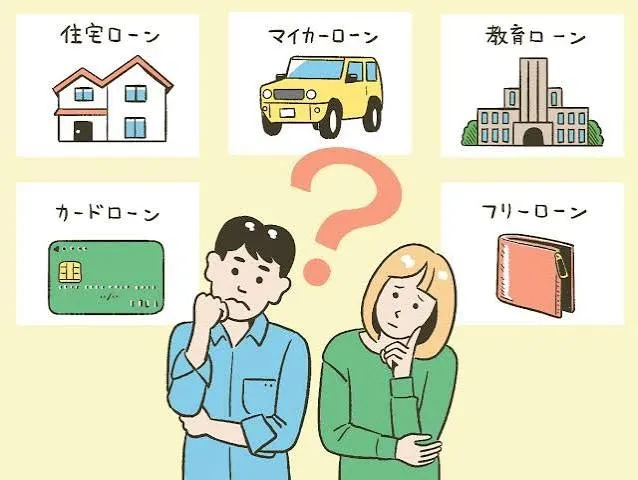
少ない資金で始めるリフォームの工夫
リフォームを検討する際、限られた資金でどこまでできるか不安に感じる方も多いでしょう。特に円安や資材費高騰の影響が大きい今、まずは無駄な出費を抑えつつ必要な部分だけ効率的に改修する工夫が求められます。例えば「部分リフォーム」や「DIYでできる範囲の作業」を取り入れることで、費用を抑えつつ住まいの快適性や安全性を向上させることが可能です。
また、リフォーム内容を明確に優先順位付けし、まずは生活に直結するキッチンや水回り、断熱改修などから着手するのも効果的です。実際、限られた予算でリフォームを行った方の中には、補助金や助成金の活用、複数社から見積もりを取り比較検討したことで、予想以上にコストを抑えられたという事例もあります。
注意点として、安さだけを追求しすぎると、後々のトラブルや再工事のリスクが高まるため、品質や保証内容も必ず確認しましょう。費用対効果を意識した計画が、長期的な家計の安定につながります。
リフォームローンと現金の使い分け術
リフォーム資金を準備する際、自己資金だけでは足りない場合に活用できるのが「リフォームローン」です。円安で物価が高騰している今は、手元資金を極力温存し、ローンを上手に組み合わせることが重要です。現金とローンのバランスを取ることで、急な出費や将来の修繕費にも備えやすくなります。
具体的には、自己資金は頭金や工事費の一部に充て、残りをローンでまかなう方法が一般的です。リフォームローンは無担保型と有担保型があり、金利や借入限度額が異なるため、返済計画に合わせて選ぶことがポイントです。たとえば、無担保型は手続きが簡単ですが金利がやや高め、有担保型は金利が低めで高額の借入が可能です。
ローンを利用する際は、返済期間や毎月の返済額、総返済額をしっかりシミュレーションしておくことが大切です。また、繰上返済や金利変動リスクなどにも注意し、必要に応じて専門家に相談することをおすすめします。
資金不足時のリフォーム優先順位の付け方
資金が十分でない場合でも、住まいの安全性や快適性を維持するためにはリフォームの優先順位を明確にすることが不可欠です。まずは「今すぐ必要な工事」と「将来的に検討すべき工事」に分類し、生活に直結する部分から着手しましょう。
特に水回りや屋根・外壁などの老朽化は放置すると修繕費が膨らむリスクがあるため、早めの対応が求められます。逆に、内装のグレードアップや設備の最新化などは、資金に余裕ができた段階で計画的に行うのが賢明です。実際、優先順位を整理して段階的にリフォームした家庭では、急な出費を回避しつつ満足度の高い住まいを実現しています。
優先順位の付け方に迷う場合は、リフォーム会社や建築士など専門家に相談し、第三者の視点で判断してもらうと安心です。定期的な点検や診断も有効な手段となります。
無理のないリフォーム計画の立て方
リフォーム計画を立てる際、無理のない予算配分と返済計画が将来の家計を守る鍵となります。まず、リフォームにかかる総費用を明確にし、自己資金・ローン・補助金などの資金調達手段を一覧化しましょう。そのうえで、毎月の返済額が家計を圧迫しない範囲に収まるようシミュレーションすることが大切です。
実際には、収入や支出のバランス、今後のライフプラン(子育てや老後資金など)も考慮して計画を立てる必要があります。たとえば、将来的な収入減や突発的な支出にも対応できるよう、余裕をもった返済計画を心がけると安心です。シミュレーションツールや金融機関の相談窓口も積極的に活用しましょう。
注意点として、リフォーム費用の追加や予期せぬ出費が発生する場合もあるため、予備費を確保しておくことが重要です。無理のない計画は、長期的な家計の安定と安心した住まいづくりにつながります。
安心して進めるリフォーム資金調達法
リフォーム資金を安心して調達するためには、複数の選択肢を比較検討することが大切です。主な資金調達方法としては、リフォームローン、自己資金、親族からの援助、自治体や国の補助金制度などが挙げられます。特に円安の影響で資材費が高騰している今、補助金や助成金を活用することで自己負担を軽減できる場合があります。
リフォームローン選びでは、金利や返済期間、保証内容などを慎重に比較しましょう。また、金融機関ごとに審査基準や条件が異なるため、複数の金融機関で事前審査を受けてみるのも有効です。実際、制度を上手に活用した方からは「補助金を利用して自己負担を抑えられた」「無理のない返済計画で安心してリフォームできた」といった声が聞かれます。
注意点は、安易に借入を増やしすぎないことと、将来の返済見通しを慎重に立てることです。迷ったときは、リフォーム会社やファイナンシャルプランナーに相談し、最適な資金調達法を選択しましょう。
資産価値を維持するための賢いリフォーム術
リフォームで住まいの資産価値を守る方法
リフォームは単なる修繕や模様替えにとどまらず、住まいの資産価値を維持・向上させる大切な手段です。特に円安や資材高騰の今、計画的なリフォームによって家の価値を長期間保つことが注目されています。資産価値を守るためには、老朽化した部分の補修だけでなく、断熱性や耐震性の向上など将来を見据えた改修が重要です。
例えば、外壁や屋根のメンテナンスを怠ると、雨漏りや構造劣化につながり、資産価値が著しく下がるリスクがあります。一方で、定期的なメンテナンスや設備のグレードアップは、売却時の評価にも大きく影響します。特に水回り設備や省エネ対応のリフォームは、将来の売却時にも魅力的なポイントとなります。
リフォーム計画を立てる際は、資産価値を長期的に維持できるポイントを押さえることが大切です。自己資金が限られる場合でも、リフォームローンの活用を検討することで、必要なリフォームを無理なく実現しやすくなります。まずは専門家と相談し、現状の住まいの診断から資産価値維持の優先順位を明確にしましょう。
資産価値維持に役立つリフォーム箇所の選び方
資産価値を維持・向上させるためには、どこをリフォームするかが非常に重要です。優先すべきは、建物の寿命や快適性に直接影響する箇所です。代表的なリフォーム箇所としては、屋根・外壁、キッチン・浴室などの水回り、断熱・耐震補強などが挙げられます。
たとえば、築年数が経過した家では、屋根や外壁の劣化が進みやすく、早めのリフォームで雨漏りや構造腐食を防ぐことができます。また、キッチンや浴室といった水回りのリフォームは、生活の質を高めるだけでなく、売却時の評価額アップにもつながります。省エネ性能の向上やバリアフリー対応も、長期的な資産価値維持には欠かせないポイントです。
選び方のコツは、現状の住まいの診断を行い、修繕が急務な部分と将来を見据えた機能向上の部分を明確に分けて考えることです。限られた予算の中で優先順位をつけ、必要なリフォーム箇所を選定することが、無駄のない資産価値維持に直結します。
将来の売却も見据えたリフォーム戦略
将来的な住み替えや資産売却を視野に入れる場合、リフォームの内容やタイミングが資産価値に与える影響は大きくなります。売却時に高く評価されやすいリフォームは、外観の美しさや最新設備の導入、メンテナンス履歴の明確化などが挙げられます。
例えば、水回りのリフォームや断熱・耐震強化など、買い手が安心して住める環境づくりは、査定額の向上や早期売却につながります。また、リフォーム履歴をきちんと残しておくことで、買い手に安心感を与えられる点も重要です。過度な個性を出さず、幅広い層に受け入れられるデザインや機能を意識することも、売却を見据えたリフォーム戦略のポイントです。
注意点として、売却直前に大規模なリフォームを行っても投資額を回収できない場合があるため、計画的に時期を見極めることが大切です。リフォーム内容や費用対効果を専門家と相談し、将来の売却を意識した長期的な戦略を立てることをおすすめします。
リフォーム資金計画と資産価値の関係性
リフォームを成功させるためには、資金計画が不可欠です。資金計画がしっかりしていないと、思わぬ追加費用や家計への負担増につながるリスクがあります。特に円安や資材価格の高騰が続く今、自己資金とリフォームローンのバランスを見極めることが重要です。
実際、月々の返済額は収入の2割以内に抑えるのが一般的な目安とされており、無理のない返済計画を立てることで、将来の生活に余裕を持たせることができます。また、教育費や老後資金など他のライフイベントも見据えて、リフォーム資金を計画することが大切です。資金計画を怠ると、資産価値を維持するどころか、家計を圧迫し生活の質を下げてしまうケースも見られます。
資金計画の立て方としては、リフォーム費用の全体像を把握し、複数の資金調達手段を比較検討することがポイントです。不安な場合は、金融機関やリフォーム会社など専門家に相談し、最適な資金計画を作成しましょう。
ローン活用で資産価値を高めるリフォーム
自己資金が十分でない場合でも、リフォームローンを活用することで必要なリフォームを実現できます。特に円安や資材高騰の時期には、早めにローンを活用して資産価値を高めるリフォームを行うのが効果的です。ローンを活用する際は、金利や返済期間、審査基準などをよく確認し、無理のない返済計画を立てることが大切です。
例えば、断熱リフォームや耐震補強などは一度にまとまった資金が必要ですが、ローンを利用すれば家計への負担を分散できます。また、リフォームローンには減税や補助金が利用できる場合もあるため、事前に情報収集を行いましょう。利用者の声として「ローンのおかげで希望通りのリフォームができ、家族の安心感が増した」という事例も多く見られます。
ただし、借入額や金利の違いが将来の家計に与える影響は大きいため、複数の金融機関を比較することが重要です。返済プランや繰り上げ返済の可否なども含めて検討し、自分に合ったローンを選ぶことが、資産価値向上への第一歩となります。
水回り設備の一新に外壁塗装など、埼玉で内装および外装のリフォームを行っており、各種ご相談を受け付けています。お客様の思いを汲み取りながら、質にこだわった仕上がりをご提供いたします。
合同会社サワディーハウス
〒349-0205
埼玉県白岡市西7-9-17
0480-31-9051